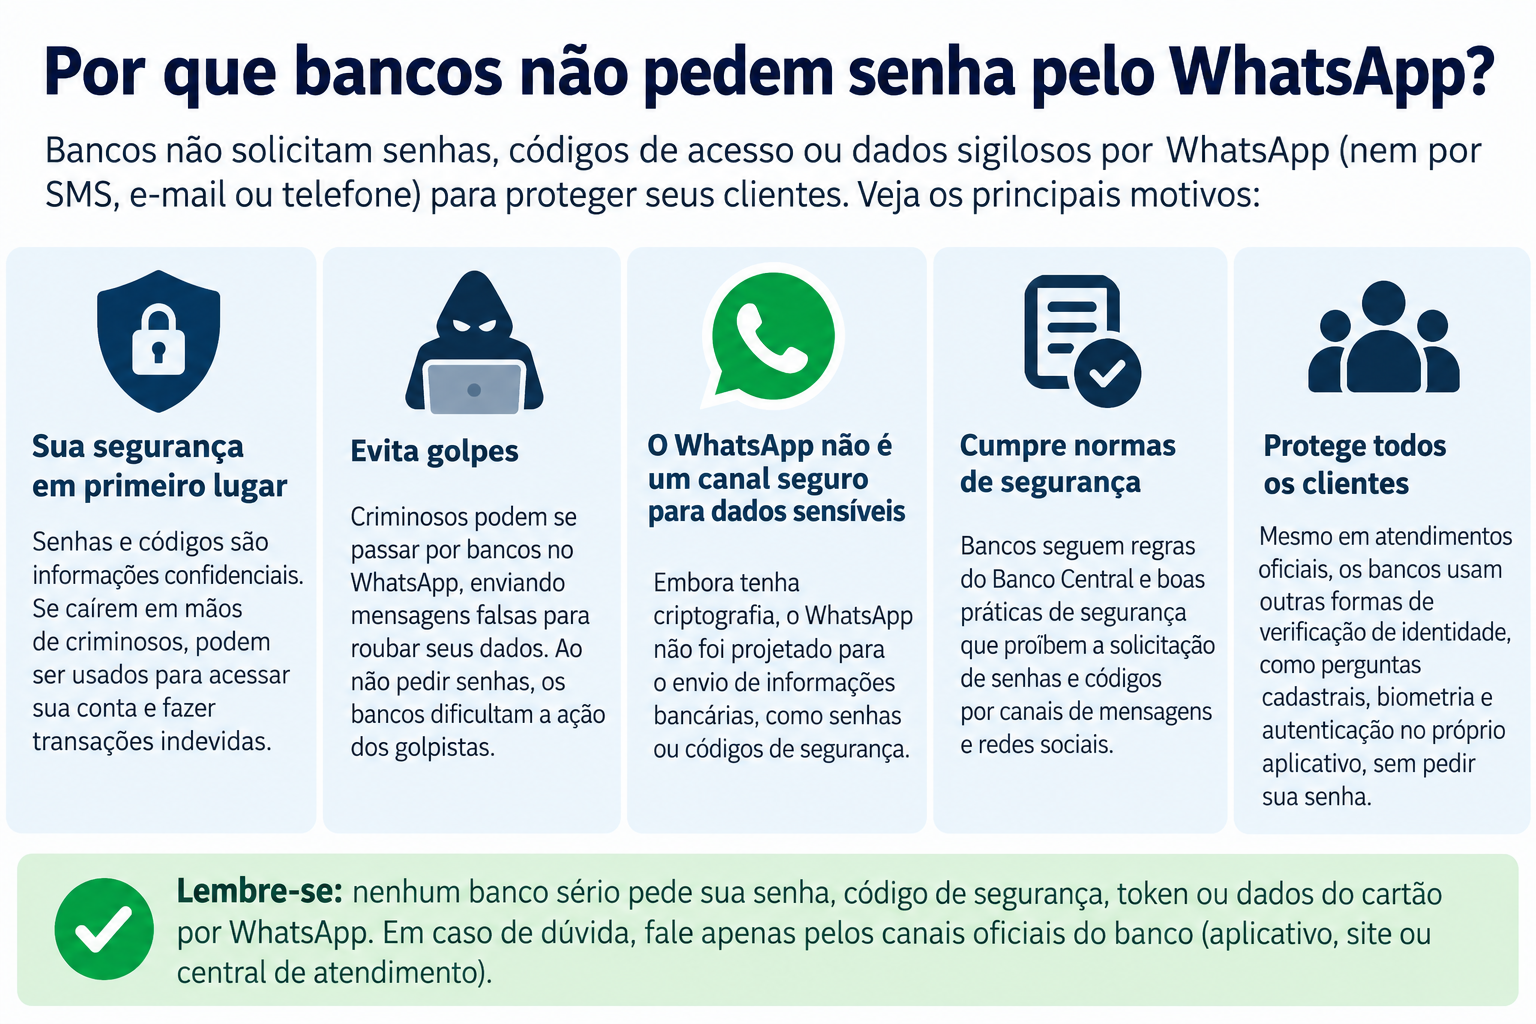
Por que bancos não pedem senha pelo WhatsApp
Receber uma mensagem no WhatsApp dizendo que existe uma compra suspeita, uma tentativa de Pix ou um problema com a conta pode causar preocupação. O risco aumenta quando o suposto atendente pede a senha bancária, um código de autenticação ou solicita que o cliente clique em um link.
Esse tipo de abordagem deve ser tratado com desconfiança. Senhas e códigos de segurança existem justamente para comprovar a autorização do cliente e não devem ser entregues a outra pessoa durante um atendimento. Instituições financeiras orientam seus clientes a manter essas informações em sigilo. A CAIXA, por exemplo, informa expressamente que não solicita senhas por e-mail, telefone ou aplicativos de mensagens. Caixa Econômica Federal
A senha é uma informação que deve permanecer secreta
Uma senha bancária funciona como uma das barreiras entre terceiros e determinadas funções da conta. Dependendo do serviço, outras verificações também podem ser utilizadas, como biometria, dispositivo autorizado e códigos temporários.
Por esse motivo, um atendimento legítimo não precisa que o cliente simplesmente informe sua senha pelo WhatsApp para que o funcionário possa “verificar a conta”.
O Banco Central também alerta, em suas orientações sobre golpes relacionados ao Sistema de Valores a Receber, que a instituição financeira que eventualmente entrar em contato com o cliente nunca pedirá sua senha. O órgão ainda recomenda não clicar em links suspeitos enviados por WhatsApp, SMS, Telegram ou e-mail. Banco Central
Isso não significa que bancos não possam utilizar o WhatsApp. Algumas instituições oferecem atendimento legítimo pelo aplicativo. A diferença está no tipo de informação solicitada e na maneira como determinadas operações são autenticadas.
O WhatsApp também é utilizado por golpistas
O principal problema não é simplesmente existir uma conversa no WhatsApp, mas saber quem realmente está do outro lado.
Criminosos podem se passar por funcionários de instituições financeiras e utilizar técnicas de phishing e engenharia social para convencer a vítima a fornecer informações confidenciais.
Uma abordagem pode começar com uma mensagem aparentemente comum:
“Identificamos uma movimentação suspeita na sua conta.”
Em seguida, o criminoso pode tentar criar urgência, afirmando que a conta será bloqueada ou que uma transferência precisa ser cancelada imediatamente. Depois disso, pode solicitar senha, código de autenticação, informações do cartão ou acesso a algum endereço enviado pela conversa.
O Ministério das Comunicações alerta que tentativas de phishing podem ocorrer por aplicativos de mensagens e procurar obter senhas, códigos de autenticação e informações bancárias. Mensagens alarmistas e pedidos urgentes de atualização cadastral estão entre os sinais de alerta. Serviços e Informações do Brasil
Um perfil aparentemente oficial não elimina todos os riscos
Fotos, nomes e elementos visuais utilizados por empresas podem ser copiados. Por isso, reconhecer a aparência de uma instituição não é suficiente para entregar informações confidenciais.
Até mesmo informações pessoais mencionadas durante a conversa devem ser avaliadas com cuidado. O fato de alguém conhecer seu nome, telefone ou outros dados não comprova automaticamente que essa pessoa trabalha para o banco.
A regra mais segura continua sendo simples: não revele sua senha bancária nem códigos de autenticação recebidos no celular a terceiros.
Se uma mensagem gerar dúvida, interrompa a conversa e procure a instituição por um canal oficial obtido de forma independente, como o aplicativo do banco, o endereço oficial da instituição, uma agência ou os contatos indicados no próprio cartão.
Códigos de segurança também merecem atenção
O perigo não está restrito à senha utilizada para acessar a conta.
Códigos temporários enviados por SMS, notificações de autorização, tokens e outras credenciais podem fazer parte de mecanismos destinados a confirmar uma ação. Um criminoso pode tentar convencer a vítima a informar um desses códigos alegando que precisa confirmar sua identidade ou cancelar uma operação.
Portanto, receber um código no celular e, segundos depois, receber uma mensagem pedindo esse mesmo código é um forte motivo para interromper o atendimento e verificar a situação diretamente com a instituição.
Também é importante ler a mensagem que acompanha o código. Muitas vezes ela explica para qual finalidade aquela autenticação está sendo utilizada.
Cuidado com links enviados em mensagens
Outro recurso comum em fraudes é o envio de links.
O endereço pode levar a uma página criada para imitar o ambiente de uma instituição financeira. Nela, a vítima é induzida a inserir CPF, agência, conta, senha ou outras informações.
Em julho de 2026, o Ministério das Comunicações destacou justamente mensagens que simulam bloqueios de conta, reembolsos ou problemas urgentes como exemplos de phishing. A recomendação inclui evitar links de origem desconhecida e verificar se o endereço realmente pertence ao canal oficial da instituição. Serviços e Informações do Brasil
O Banco Central também recomenda desconfiar de links relacionados a ofertas de empréstimos ou atualização cadastral enviados por WhatsApp, SMS e e-mail, orientando o consumidor a confirmar informações pelos canais oficiais do banco. Banco Central
O que fazer ao receber uma mensagem suspeita
Não é necessário continuar a conversa para descobrir se o suposto atendente é verdadeiro. Quando houver solicitação de senha, código de autenticação ou outra informação sensível, a opção mais prudente é interromper o contato.
Abra o aplicativo oficial da instituição ou procure diretamente um dos canais oficiais do banco. Não utilize números ou links fornecidos pela própria pessoa que despertou a suspeita.
Se você apenas recebeu a mensagem e não forneceu informações, não clique nos links e não envie os dados solicitados.
E se você já informou a senha?
Nesse caso, é importante agir rapidamente.
O Ministério da Justiça orienta vítimas do golpe da falsa central ou do falso funcionário a procurar imediatamente o banco por seus canais oficiais e alterar as senhas de acesso. Caso existam transações desconhecidas, elas devem ser informadas à instituição. Serviços e Informações do Brasil
Se houve acesso indevido à conta ou movimentações não reconhecidas, o Ministério também orienta comunicar a fraude ao banco, verificar e interromper movimentações suspeitas e, conforme o caso, registrar boletim de ocorrência. Serviços e Informações do Brasil
Quem clicou em um link suspeito deve evitar novas interações com a mensagem e entrar em contato com as instituições financeiras potencialmente afetadas pelos canais oficiais. Serviços e Informações do Brasil
Banco pode falar com o cliente pelo WhatsApp?
Sim. O ponto importante é não confundir atendimento pelo WhatsApp com entrega de credenciais bancárias pelo WhatsApp.
Existem instituições que mantêm contas comerciais para relacionamento com clientes. O Banco do Nordeste, por exemplo, possui termos específicos para seu atendimento digital pelo aplicativo e declara que não solicita senhas de qualquer natureza pelo WhatsApp. BNDES
Portanto, receber uma mensagem de um banco pelo aplicativo não significa automaticamente que seja fraude. O sinal de alerta aparece quando o contato tenta obter informações que deveriam permanecer sob controle exclusivo do cliente, envia links suspeitos ou pressiona a pessoa a realizar rapidamente alguma ação financeira.
A melhor defesa é separar atendimento de autenticação. Você pode conversar com uma instituição pelos canais que ela disponibiliza, mas sua senha deve continuar sendo sua. Diante de qualquer pedido incomum, encerre o contato e confirme a situação diretamente no aplicativo ou em outro canal oficial do banco.
Fontes consultadas
- Banco Central do Brasil, orientações sobre golpes no Sistema de Valores a Receber
- CAIXA, Segurança
- Ministério das Comunicações, orientações sobre phishing
- Ministério da Justiça e Segurança Pública, golpe da falsa central
- Ministério da Justiça e Segurança Pública, orientações para links suspeitos
- Banco do Nordeste, termos de atendimento pelo WhatsApp