Como o dinheiro pode ser usado além da compra de armas e carros
Como o dinheiro pode ser usado além da compra de armas e carros
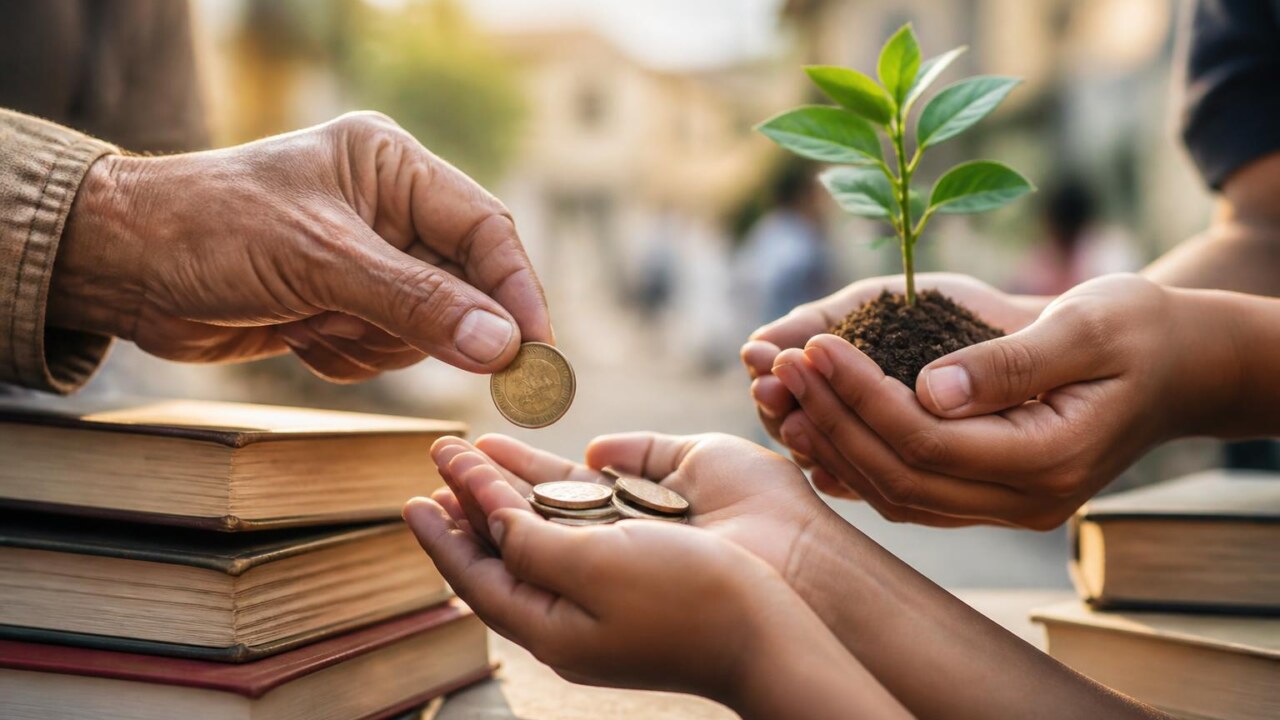
Quando pensamos em grandes gastos pessoais ou institucionais, armas e carros costumam aparecer como símbolos imediatos de poder, status ou utilidade. Mas o dinheiro tem potencial muito mais amplo para gerar segurança, bem-estar e transformação social. Este texto explora alternativas concretas e estratégicas para aplicar recursos financeiros de maneira produtiva, ética e duradoura — tanto em nível individual quanto coletivo.
Por que reavaliar prioridades de gasto importa
Gastos contam histórias: dizem o que valorizamos hoje e moldam o futuro. Aplicar dinheiro em consumo ostentatório ou itens bélicos tem impactos distintos daqueles gerados por investimentos em educação, saúde, moradia ou economia local. Reavaliar prioridades ajuda a reduzir riscos pessoais, aumentar resiliência familiar e promover benefícios comunitários que persistem por gerações.
Principais usos alternativos do dinheiro
Educação e desenvolvimento de habilidades
Investir em educação — formal ou contínua — aumenta oportunidades de renda e autonomia. Cursos técnicos, capacitação profissional, aulas de idiomas, formação em gestão financeira e educação digital são exemplos que potencializam ganhos a médio e longo prazo. Para empresas e organizações, financiar bolsas e programas de formação contribui para a qualificação da mão de obra e para a inovação.
Saúde e bem-estar
Gastar com prevenção e cuidado médico tem retorno direto em qualidade de vida. Planos de saúde adequados, consultas preventivas, alimentação de qualidade e programas de saúde mental reduzem custos futuros e melhoram produtividade e relações pessoais. Em comunidades, investir em clínicas, campanhas de vacinação e programas de nutrição gera benefícios duradouros.
Moradia e infraestrutura
Melhorias na habitação — isolamento térmico, eficiência elétrica, saneamento — aumentam conforto, reduzem contas e valorizam o patrimônio. Do ponto de vista coletivo, financiar infraestrutura local como sistemas de água, transporte público e iluminação pública melhora a segurança e a economia da região.
Empreendedorismo e economia local
Apoiar negócios locais, microempreendedores e startups é uma forma eficiente de multiplicar renda regional. Microcrédito responsável, investimentos em fornecedores locais e participação em cooperativas fortalecem cadeias produtivas e criam empregos. Para investidores, aplicar capital em pequenas empresas pode gerar retorno financeiro e impacto social.
Cultura, arte e educação cívica
Recursos destinados a eventos culturais, bibliotecas, teatros e residências artísticas enriquecem a vida comunitária e fomentam criatividade. Projetos culturais aumentam atração turística e promovem identidade local, além de abrir caminhos para carreiras criativas.
Ciência, tecnologia e inovação
Financiar pesquisa, laboratórios, bolsas para pesquisadores e desenvolvimento tecnológico impulsiona produtividade e soluções para problemas sociais. Investimentos em inovação aplicada — saúde, agricultura, energia limpa — têm potencial para retorno econômico e melhoria de vida em grande escala.
Meio ambiente e conservação
Aplicar recursos em energia renovável, reflorestamento, conservação de águas e práticas agrícolas sustentáveis protege ativos naturais essenciais à sobrevivência humana e reduz custos de longo prazo — como despesas com mitigação de desastres climáticos. Projetos verdes também podem gerar créditos de carbono e novas oportunidades de mercado.
Filantropia estratégica e apoio comunitário
Doações orientadas e fundos comunitários apoiam grupos vulneráveis, educação e hospitais. Práticas como fundos consultivos, doações com acompanhamento de resultados e apoio a organizações locais garantem que recursos sejam usados com eficiência. A filantropia pode ser estruturada para promover autonomia dos beneficiários, não dependência.
Experiências e capital social
Gastar em experiências — viagens educativas, oficinas, retiros de formação e eventos de networking — constrói capital social e melhora bem-estar. Experiências enriquecedoras ampliam perspectivas, geram oportunidades profissionais e fortalecem vínculos pessoais e profissionais.
Poupança, reserva de emergência e investimentos responsáveis
Manter uma reserva financeira evita endividamento em crises e permite decisões com mais liberdade. Investimentos responsáveis — fundos ESG, títulos verdes, negócios de impacto — alinham retorno financeiro com objetivos sociais e ambientais. A diversificação protege patrimônio e possibilita enfrentar imprevistos sem recorrer a gastos extremos.
Como escolher onde aplicar o dinheiro
Defina objetivos claros
Primeiro, responda: qual objetivo você quer alcançar nos próximos 1, 5 e 10 anos? Segurança financeira, saúde, legado familiar, impacto social ou crescimento de carreira exigem escolhas diferentes. Objetivos bem definidos orientam prioridades e o horizonte de investimento.
Avalie riscos e liquidez
Considere a necessidade de acesso rápido ao dinheiro versus aplicação de longo prazo. Poupança e fundos de emergência têm liquidez alta; imóveis e negócios exigem horizonte maior. Balanceie risco e retorno conforme seu perfil e responsabilidades.
Priorize o retorno social e econômico
Alguns usos combinam benefício social com retorno financeiro — por exemplo, investir em eficiência energética reduz contas e agrega valor imobiliário. Prefira opções que entreguem múltiplos benefícios quando possível.
Consulte especialistas
Planejadores financeiros, contadores e consultores de impacto ajudam a estruturar investimentos e doações com eficiência fiscal e operacional. Em iniciativas comunitárias, envolva representantes locais para garantir relevância e sustentabilidade.
Dicas práticas para começar hoje
- Monte ou aumente uma reserva de emergência equivalente a 3 a 6 meses de despesas essenciais.
- Faça um curso curto que melhore suas habilidades profissionais e aumente sua empregabilidade.
- Reduza gastos supérfluos e direcione a economia para melhorias na casa que reduzam contas futuras.
- Considere microinvestimentos em negócios locais ou plataformas de impacto com histórico comprovado.
- Faça doações regulares, mesmo pequenas, a projetos locais para entender necessidades e construir parcerias.
Como medir impacto e retorno
Medir resultados é essencial para saber se o dinheiro está cumprindo o objetivo. Para investimentos financeiros, utilize indicadores de rentabilidade, liquidez e volatilidade. Para ações sociais, acompanhe indicadores como número de pessoas atendidas, melhoria de acesso a serviços, geração de renda e sustentabilidade do projeto ao longo do tempo.
Métricas simples para projetos sociais
- Beneficiários diretos e indiretos atendidos.
- Taxa de empregabilidade ou aumento de renda entre participantes.
- Redução de custos públicos ou comunitários (saúde, saneamento).
- Período de sustentabilidade sem novos aportes externos.
Cuidados e riscos
Nem todo investimento é apropriado para todas as pessoas. Comunicar-se com especialistas evita fraudes e alocações ruins. Em doações, pesquise a governança das organizações e peça prestação de contas. Ao investir em negócios, avalie fluxo de caixa, mercado e equipe. Evite decisões impulsivas motivadas por status ou por pressões sociais.
Perguntas frequentes
1. É melhor pagar dívidas ou investir em educação?
Depende das taxas das dívidas e do retorno esperado da educação. Dívidas com juros altos costumam ser prioridade, pois corroem patrimônio. Em paralelo, pequenas despesas em educação que aumentem renda podem justificar investimento mesmo com dívidas controladas.
2. Como saber se uma ONG é confiável para doar?
Verifique transparência — relatórios financeiros, metas e resultados — e procure referências locais. Prefira organizações com histórico de prestação de contas e envolvimento comunitário real.
3. O que são investimentos de impacto?
São aplicações que buscam retorno financeiro e benefícios sociais ou ambientais mensuráveis. Podem incluir fundos de impacto, títulos verdes e participação em negócios com propósito claro.
4. Como começo a investir com pouco dinheiro?
Existem opções de baixíssima barreira de entrada: fundos com cotas iniciais pequenas, plataformas de microinvestimento, cooperativas de crédito e poupança programada. Priorize educação financeira e diversificação gradual.
5. Quais critérios usar para priorizar gastos familiares?
Considere segurança, saúde, educação, manutenção do patrimônio e construção de reservas. Gastos que reduzem riscos futuros e aumentam oportunidades geralmente devem ter prioridade.
Uma visão prática para aplicar agora
Comece com um diagnóstico financeiro honesto: renda, despesas, dívidas e objetivos. Estabeleça a reserva de emergência e direcione uma parcela fixa da renda para prioridades de médio prazo – educação, reformas que reduzam despesas ou um pequeno investimento em negócio local. Paralelamente, dedique tempo para entender projetos sociais ou ambientais na sua área onde uma pequena contribuição possa gerar efeito multiplicador.
O uso do dinheiro além da compra de armas e carros envolve escolhas conscientes que combinam segurança imediata com criação de valor a longo prazo. Ao redirecionar recursos para educação, saúde, moradia, empreendedorismo, cultura e meio ambiente, é possível construir um legado mais sustentável, resiliente e significativo, tanto para você quanto para sua comunidade.